녹십자(GC, 종목코드 006280)는 2025년 2분기 실적을 통해 시장의 우려를 불식시키며 ‘매수’ 투자의견과 200,000원 목표주가를 유지했습니다. 현재 주가(154,200원 기준) 대비 약 30%의 상승 여력이 존재하며, 혈액제제·백신·희귀질환 치료제의 수출 확대와 자회사 실적 개선이 핵심 투자 포인트로 부각되고 있습니다.
이번 글에서는 미래에셋증권 리포트를 기반으로, 녹십자의 실적 프리뷰, 제품별 성장 동력, 자회사 전망, 투자 전략까지 전문가 수준으로 정리합니다.
📑 목차
- 투자의견 및 목표주가 요약
- 2분기 실적 프리뷰: 기대치 상회
- 주요 제품별 성장 동력
- 자회사 실적 개선 및 연결 효과
- 연간 재무 전망 및 밸류에이션
- 투자 전략 및 리스크 요인
- 마무리 요약
- 면책조항
1. 📈 투자의견 및 목표주가 요약
| 항목 | 내용 |
| 투자의견 | 매수 (미래에셋증권 기준) |
| 목표주가 | 200,000원 |
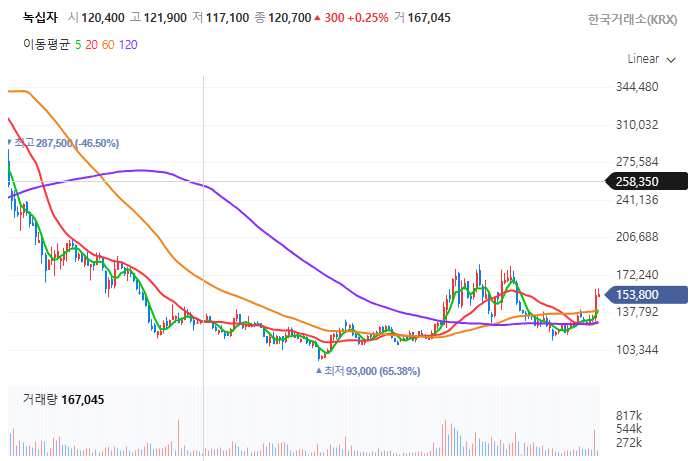
| 현재주가 | 154,200원 (2025.07.21 기준) |
| 상승여력 | 약 29.7% |
📌 수출 확대와 자회사 개선이 주가 리레이팅의 핵심 요인입니다.
[녹십자 주가 차트 분석 :https://finance.naver.com/item/fchart.naver?code=006280 ]
2. 📊 2025년 2분기 실적 프리뷰
| 항목 | 예상 실적 | YoY 성장률 |
| 매출액 | 5,019억 원 | +20.3% |
| 영업이익 | 281억 원 | +59.2% |
- 시장 컨센서스(매출 4,796억 원, 영업이익 241억 원)를 상회하는 호실적 전망
- 수출 확대 + 고마진 제품 비중 증가가 실적 개선의 핵심
3. 💉 주요 제품별 성장 동력
✅ 알리글로 (Alyglo)
- 미국향 면역글로불린 제제
- 1분기 100억 원 → 2분기 300억 원으로 매출 3배 증가
- 미국 보험사 헬스케어 플랜 업데이트 영향
- 고마진 제품으로 수익성 개선에 기여
✅ 배리셀라 (수두백신)
- 글로벌 수두백신 시장에서 품질 경쟁력 확보
- 안정적 수요 기반으로 수출 지속 확대
✅ 헌터라제 (헌터증후군 치료제)
- 희귀질환 치료제 → 미충족 의료 수요 충족
- 고부가가치 제품으로 포트폴리오 강화
✅ 혈액제제류
- 2분기 매출 1,529억 원 (+68.6% YoY)
- 알리글로 포함 전체 혈액제제 수출 확대
- 녹십자의 전통적 캐시카우 역할
4. 🧬 자회사 실적 개선 및 연결 효과
| 자회사 | 2Q25 영업손실 | 개선 포인트 |
| 지씨셀 (GC Cell) | 약 -30억 원 | 적자 폭 감소, 세포치료제 성장 기대 |
| ABO 홀딩스 | 약 -40억 원 | 3분기부터 6개 혈액원 정상 운영 → 적자 축소 전망 |
📌 자회사 실적 개선은 연결 재무제표에 긍정적 영향 + 미래 성장 동력 확보
5. 📉 연간 재무 전망 및 밸류에이션
| 항목 | 2025F | 시장 평균 |
| 영업이익 | 780억 원 | 700억 원 |
| EPS 성장률 | 흑자 전환 | - |
| P/E | 22.5배 | 11.7배 |
- 시장 평균 대비 높은 밸류에이션은 성장 잠재력 반영
- 시가총액 약 1조 8,020억 원 → KOSPI 대비 초과 수익 기대
6. 🧠 투자 전략 및 리스크 요인
✅ 투자 전략
- 중장기 비중 확대 유효
- 수출 확대 + 고마진 제품 + 자회사 개선 → 실적 모멘텀 강화
- 목표주가 대비 30% 상승 여력
⚠️ 리스크 요인
| 요인 | 설명 |
| 경쟁 심화 | 글로벌 제약사와의 경쟁, 바이오시밀러 개발 압박 |
| 임상 실패 가능성 | 신제품 파이프라인의 성공 여부가 실적에 영향 |
| 규제 환경 변화 | 약가 인하, 허가 기준 강화 등 |
| 환율 변동성 | 수출 비중 높아 환율에 민감 |
📌 녹십자는 기술력과 글로벌 입지로 리스크를 효과적으로 관리 중
📝 마무리 요약
녹십자는 2025년 2분기 실적을 통해 혈액제제·백신·희귀질환 치료제의 수출 확대와 자회사 실적 개선이라는 두 가지 축을 기반으로 중장기 성장성과 수익성 개선을 동시에 입증하고 있습니다. 현재 주가는 목표주가 대비 30% 저평가 상태이며, 글로벌 시장 확대와 고마진 제품 중심의 포트폴리오는 녹십자를 국내 제약·바이오 섹터의 핵심 성장주로 자리매김하게 합니다.
지금이 바로, 녹십자에 대한 중장기 투자 전략을 점검할 시점입니다. 😊💉📈
🛡️ 면책조항
본 글은 2025년 7월 기준으로 공개된 미래에셋증권 리서치 보고서 및 시장 자료를 바탕으로 작성된 정보 제공 목적의 콘텐츠입니다. 투자 판단은 개인의 책임이며, 전문가와의 상담을 병행하는 것을 권장합니다. 본 글은 특정 종목에 대한 투자 권유가 아니며, 실천 여부는 독자의 판단에 따릅니다.
'재테크' 카테고리의 다른 글
| ✍️ 2025년 메리츠금융지주(138040) 투자 전략 완전 분석: 주주환원 정책과 실적 모멘텀에 주목 (11) | 2025.07.22 |
|---|---|
| 📜 2025 상법 개정안 통과 수혜주는?|지배구조 혁신이 이끄는 수혜주 투자 전략 (20) | 2025.07.22 |
| 📈 2025년 7월 글로벌·국내 투자 전략|금리 동결과 반도체 장비 산업의 기회 (19) | 2025.07.22 |
| ✍️ 2025년 LG에너지솔루션 투자 전략 완전 분석: 단기 조정 속 중장기 성장 기회 (11) | 2025.07.22 |
| 📊 2025년 7월 글로벌·국내 금융시장 전망|Week Ahead 전략 리포트 요약과 투자 전략 제안 (18) | 2025.07.21 |


